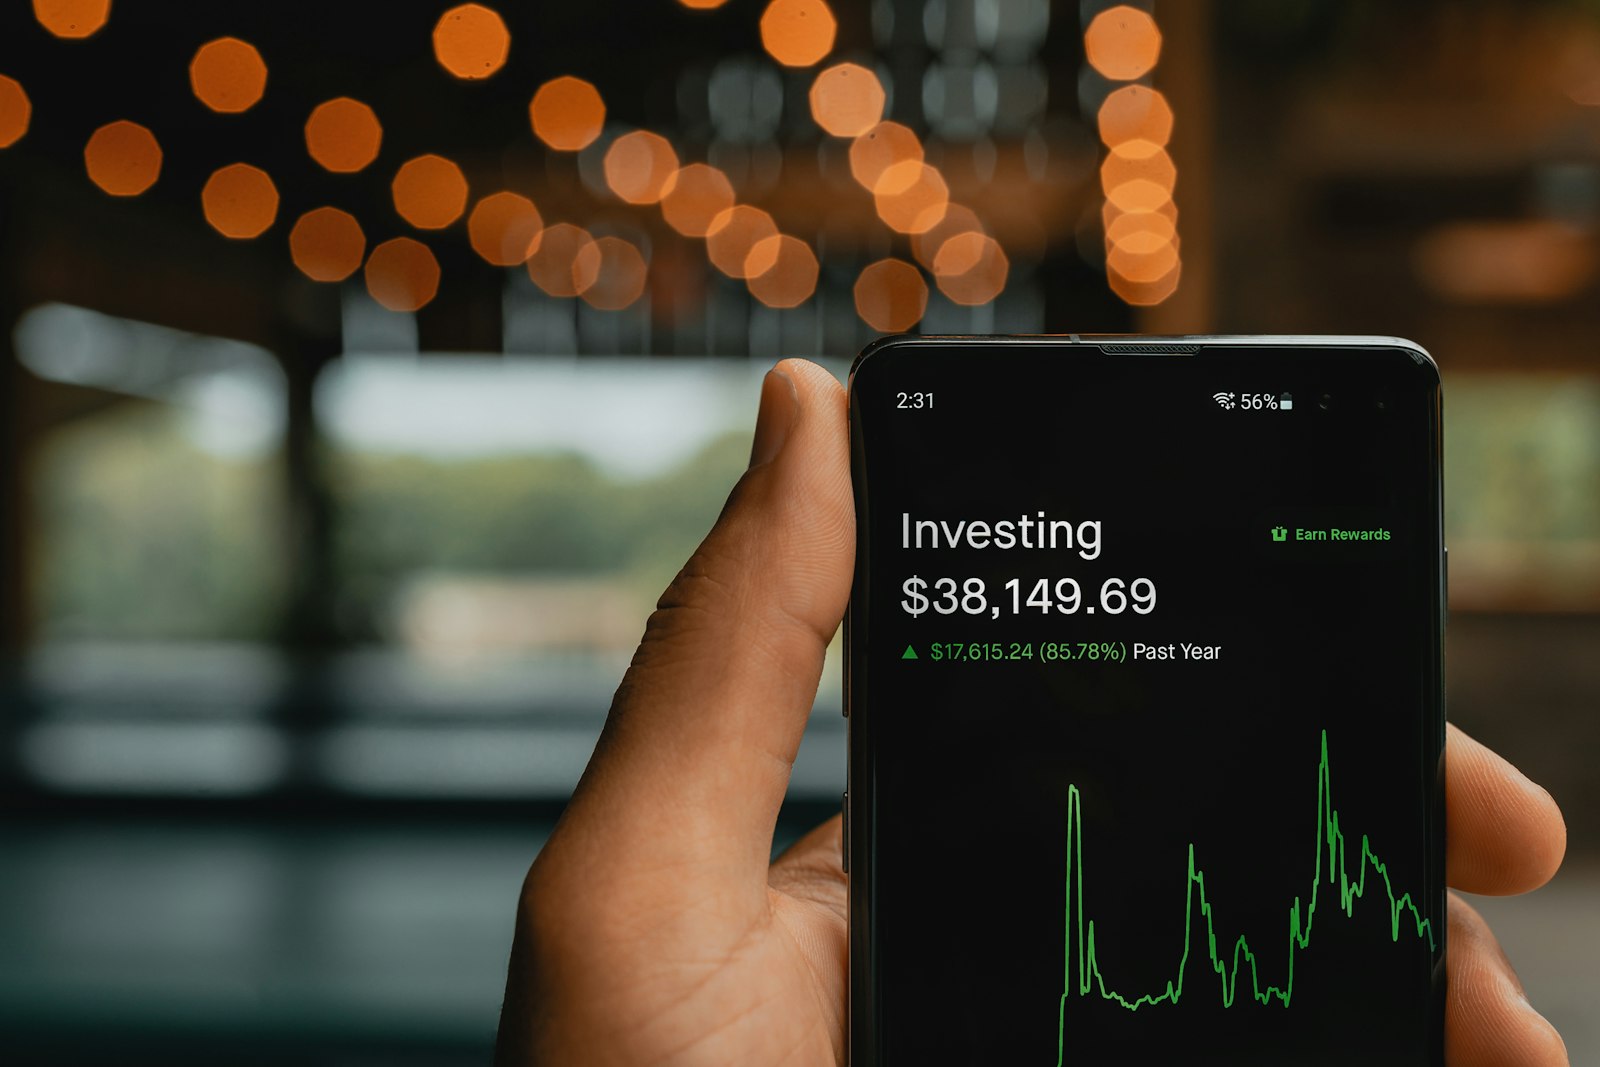
Vor einem Jahrzehnt gehörten Live-Kurse, umfangreiche Charts und ein Makrokalender noch in den Handelsraum einer Bank. Heute passt vieles davon aufs Smartphone, und einiges kannst du kostenlos ausprobieren. Apps für Privatanleger haben Werkzeuge zugänglich gemacht, die lange Profis vorbehalten waren.
Der Wandel spiegelt eine veränderte Anlegerschaft wider. Laut dem Deutschen Aktieninstitut besaßen 2025 rund 14,1 Millionen Menschen in Deutschland Aktien, Aktienfonds oder ETFs, zwei Millionen mehr als im Vorjahr. Am stärksten wuchs die Gruppe der unter 40-Jährigen: 4,9 Millionen, ein Plus von 1,2 Millionen. Diese Generation erwartet, dass sich Finanzsoftware so schnell und übersichtlich anfühlt wie jede andere App.
Viele Gründerinnen, Gründer und Selbstständige verwalten neben ihrem Unternehmen auch privates Vermögen oder ihre Altersvorsorge selbst. Dieser Überblick stellt sieben Tools vor, ordnet ihren Nutzen ein und zeigt die Risiken. Er ist keine Anlageberatung und keine Empfehlung für einzelne Produkte.
Kurz erklärt: Was leisten Apps für Privatanleger?
Moderne Finanz-Apps decken vier Aufgaben ab, die früher in einem teuren Terminal gebündelt waren:
- Charts und technische Analyse: Kursverläufe, Indikatoren, Zeichenwerkzeuge
- Daten und Kalender: Termine und Prognosen für Wirtschaftsdaten, Zinsentscheide, Quartalszahlen
- Benachrichtigungen: Alarme bei Kursmarken, Nachrichten oder neuen Daten
- Orderausführung: Handel direkt aus der App, bei Brokern oder deren Plattformen
Kaum eine der Apps für Privatanleger deckt alles gleich gut ab. Die meisten Anlegerinnen und Anleger kombinieren deshalb zwei oder drei Anwendungen.
1. TradingView: Charts im Browser und in der App
TradingView ist vor allem für seine browserbasierten Charts bekannt. Nach eigenen Angaben nutzen mehr als 100 Millionen Trader und Anleger die Plattform. Sie bietet über 400 integrierte Indikatoren und Strategien, mehr als 110 Zeichenwerkzeuge und in höheren Tarifen bis zu 16 Charts auf einem Bildschirm.
Benachrichtigungen lassen sich an Kursmarken, Indikatorsignale oder eigene Regeln koppeln. Diese Regeln schreibst du in Pine Script, der hauseigenen Programmiersprache. Hinzu kommt eine soziale Komponente: Nutzerinnen und Nutzer veröffentlichen Chart-Ideen. Das kann lehrreich sein, ersetzt aber keine eigene Prüfung, denn veröffentlichte Ideen sind Meinungen, keine geprüften Analysen.
2. OANDA: Analyse und Ausführung bei einem Broker
Eine Analyse nützt wenig, wenn du zum Handeln mehrere Programme öffnen musst. Broker-Apps verbinden deshalb Charts, Nachrichten und Orderausführung. OANDA ist ein Beispiel dafür. Die EU-Gesellschaft OANDA TMS Brokers S.A. mit Sitz in Warschau unterliegt der polnischen Finanzaufsicht und bietet Zugang zu Tausenden Instrumenten, darunter Devisenpaare und CFDs.
Wer sich mit forex trading, also dem Handel mit Währungspaaren, vertraut machen will, kann bei vielen Anbietern ein Demokonto mit virtuellem Guthaben nutzen. OANDA nennt dafür ein Demokonto mit 50.000 Euro Spielgeld. So testest du Abläufe, ohne echtes Kapital zu riskieren.
Wichtig ist der Blick auf die Risiken: OANDA weist selbst darauf hin, dass 76 Prozent der Privatanlegerkonten beim CFD-Handel mit diesem Anbieter Geld verlieren. Hebelprodukte können Verluste schnell vervielfachen. In der EU gelten für Privatkunden deshalb Hebelbegrenzungen, und Nachschusspflichten sind ausgeschlossen. Das senkt das Risiko, beseitigt es aber nicht.
3. MetaTrader 5: Für regelbasiertes Handeln
MetaTrader 5 stammt vom Softwarehaus MetaQuotes und ist bei Tradern beliebt, die Strategien automatisieren wollen. Jeder Chart lässt sich in 21 Zeiteinheiten darstellen, von einer Minute bis zu einem Monat. Die Desktop-Version bietet laut Hersteller 38 technische Indikatoren und 44 Analyseobjekte, darunter Fibonacci- und Gann-Werkzeuge.
Der Kern ist MQL5, eine Programmiersprache für sogenannte Expert Advisors. Diese Programme führen festgelegte Handelsregeln automatisch aus. Viele Broker bieten MetaTrader 5 zusätzlich zu ihren eigenen Apps an. Automatisierung schützt allerdings nicht vor Fehlern: Eine schlecht getestete Regel handelt genauso konsequent falsch wie richtig.
4. Investing.com: Wirtschaftskalender mit Alarmen
Investing.com ist keine Handelsplattform und gibt auch nicht vor, eine zu sein. Die Stärke liegt in einem detaillierten Wirtschaftskalender mit Prognosen und Vorwerten sowie in anpassbaren Benachrichtigungen zu Instrumenten, Wirtschaftsdaten und Analysen.
Warum ein Kalender wichtig ist, zeigt die Geldpolitik. Im Juni 2024 senkte die Europäische Zentralbank zum ersten Mal seit 2019 ihre Leitzinsen. Der Schritt war weithin erwartet worden. Im September 2026 erhöhte die EZB die Zinsen dagegen um 0,25 Prozentpunkte, der Einlagesatz liegt seitdem bei 2,50 Prozent. Zugleich hob sie die Inflationsprognosen für 2027 und 2028 an.
Wer neben der Schlagzeile auch Prognosen und Begleittexte verfolgt, versteht schneller, warum Märkte oft stärker auf Überraschungen reagieren als auf Ankündigungen. Ähnliches gilt für nationale Daten: Das Statistische Bundesamt veröffentlicht die vorläufige Inflationsrate für Deutschland meist schon gegen Ende des Berichtsmonats.
5. Trading Economics: Makrodaten kompakt
Während Investing.com im Tageskalender stark ist, liefert Trading Economics mehr Hintergrund. Die Plattform deckt nach eigenen Angaben mehr als 20 Millionen Wirtschaftsindikatoren aus 196 Ländern ab und zeigt historische Zeitreihen sowie eigene Prognosen.
Für eine Gründerin, die verstehen will, wie sich Inflation und Zinsen auf ihre Finanzierungskosten auswirken, ist das ebenso nützlich wie für einen Anleger, der Anleiherenditen im Euroraum vergleicht. Statt stundenlang in Statistiken zu suchen, findest du die wichtigsten Kennzahlen mit wenigen Klicks.
6. Koyfin: Dashboards im Terminal-Stil
Ein Bloomberg-Terminal kostet nach Branchenschätzungen deutlich über 20.000 US-Dollar pro Nutzer und Jahr. Koyfin positioniert sich zwischen diesem Profiwerkzeug und einfachen Aktienscreenern. Der kostenlose Tarif umfasst erweiterte Charts, Markt- und Makro-Dashboards, zwei eigene Dashboards und eine Portfolioübersicht.
Kostenpflichtige Tarife beginnen laut Preisseite bei 39 US-Dollar im Monat und schalten längere Finanzhistorien und mehr Screening-Funktionen frei. Damit lassen sich Aktien, Zinsen und Währungen auf einem Bildschirm vergleichen, was lange Profis vorbehalten war. Für schnelle Handelsentscheidungen ist Koyfin weniger gedacht, eher für Recherche und Überblick.
7. Yahoo Finance: Die tägliche Anlaufstelle
Nicht jedes Tool muss hochspezialisiert sein. Yahoo Finance bleibt ein verbreiteter Einstieg, um Depots zu verfolgen, Beobachtungslisten zu führen und Benachrichtigungen zu Kursbewegungen, Quartalszahlen und Nachrichten zu erhalten. Die Abdeckung reicht über US-Aktien hinaus bis zu Währungen, Anleihen, Rohstoffen und internationalen Indizes.
Die Stärke liegt in der Breite und der einfachen Bedienung. Für die meisten langfristig orientierten Anlegerinnen und Anleger reichen die Charts aus. Als Ergänzung zu einem spezialisierten Tool ist Yahoo Finance deshalb oft sinnvoll.
Risiken: Was Apps für Privatanleger nicht leisten
Professionelle Werkzeuge garantieren keine professionellen Ergebnisse. Mehr Daten und Indikatoren können sogar dazu verleiten, häufiger zu handeln, als es sinnvoll ist. Achte deshalb auf diese Punkte:
- Hebelprodukte: CFDs und ähnliche Produkte sind komplex, Verluste können schnell entstehen.
- Gamification: Push-Nachrichten und Ranglisten können zu impulsiven Entscheidungen verleiten.
- Kosten: Spreads, Ordergebühren und Abo-Preise summieren sich.
- Datenqualität: Kostenlose Kurse sind teilweise verzögert, Prognosen bleiben Schätzungen.
- Regulierung: Prüfe, ob ein Broker von einer europäischen Aufsicht zugelassen ist.
Investiere nur Geld, dessen Verlust du verkraften kannst. Für Gründerinnen und Gründer gilt zusätzlich: Trenne private Anlagen klar von der Liquidität deines Unternehmens. Worauf es bei den Finanzen im Startup ankommt, zeigt unser Beitrag zu Startup-Finanzen.
Checkliste: So prüfst du Apps für Privatanleger
Bevor du eine App installierst oder ein Abo abschließt, lohnt ein kurzer Check. Die folgenden Fragen helfen dir, seriöse Angebote von bloßen Marketingversprechen zu unterscheiden:
- Anbieter: Wer steht hinter der App, und wo hat das Unternehmen seinen Sitz?
- Aufsicht: Ist ein Broker in der EU zugelassen, etwa bei der BaFin oder einer anderen nationalen Behörde?
- Daten: Sind Kurse in Echtzeit oder verzögert, und woher stammen sie?
- Kosten: Welche Gebühren fallen für Abo, Orders, Spreads oder Währungstausch an?
- Datenschutz: Welche Daten werden erhoben, und werden sie mit Dritten geteilt?
- Sicherheit: Gibt es Zwei-Faktor-Authentifizierung und eine klare Abmeldefunktion?
- Bedienung: Kommst du mit der Oberfläche zurecht, ohne ständig zu suchen?
Viele Apps für Privatanleger lassen sich zunächst kostenlos testen. Nutze diese Phase bewusst und notiere, welche Funktionen du tatsächlich brauchst. Häufig zeigt sich, dass eine gut gewählte Kombination aus zwei Tools mehr bringt als ein teures Komplettpaket.
Gerade Selbstständige mit wenig Zeit profitieren von Klarheit: Ein Werkzeug, das du einmal pro Woche öffnest, muss nicht jedes Detail können. Es muss dir in wenigen Minuten zeigen, wo du stehst.
So stellst du dir dein Werkzeugset zusammen
Der rote Faden bei modernen Apps für Privatanleger ist die Entbündelung. Charts, Daten, Alarme und Orderausführung wurden früher als teures Gesamtpaket verkauft. Heute stellst du dir dein eigenes Set zusammen, ähnlich wie ein Startup seine Software-Tools auswählt.
Ein pragmatischer Einstieg sieht so aus:
- Kläre dein Ziel: langfristiger Vermögensaufbau, Altersvorsorge oder aktives Handeln.
- Wähle eine Anwendung für Überblick und Depotverfolgung.
- Ergänze einen Wirtschaftskalender, wenn du Zinsen und Konjunkturdaten verfolgen willst.
- Nutze für den Handel einen regulierten Broker und teste Abläufe zunächst im Demokonto.
- Prüfe nach drei Monaten, welche Apps du wirklich nutzt, und kündige überflüssige Abos.
Wer langfristig fürs Alter vorsorgen will, findet in unserem Leitfaden zur Altersvorsorge für Selbstständige einen breiteren Überblick. Und wenn du dich für Beteiligungen an jungen Unternehmen interessierst, lohnt ein Blick auf Strategien für Investoren in Startups.
Welche Apps für Privatanleger sind kostenlos?
Viele Tools bieten kostenlose Basisversionen, etwa für Charts, Wirtschaftskalender oder Depotverfolgung. Erweiterte Funktionen wie mehr Indikatoren, Echtzeitdaten oder zusätzliche Dashboards kosten meist ein monatliches Abo. Prüfe vorab, welche Daten in der Gratisversion verzögert sind.
Brauche ich als Anfänger professionelle Trading-Tools?
Für langfristigen Vermögensaufbau reichen meist einfache Charts und eine gute Depotübersicht. Komplexe Indikatoren und Automatisierung sind vor allem für aktive Trader interessant. Mehr Funktionen bedeuten nicht automatisch bessere Entscheidungen.
Wie sicher sind Trading-Apps?
Entscheidend ist, ob der Anbieter von einer europäischen Finanzaufsicht reguliert ist und wie er Kundengelder verwahrt. Schütze dein Konto zusätzlich mit Zwei-Faktor-Authentifizierung. Die Sicherheit der App ändert nichts am Marktrisiko deiner Anlagen.
Was ist ein Demokonto?
Ein Demokonto ist ein Übungskonto mit virtuellem Guthaben. Du kannst damit Orders, Charts und Strategien testen, ohne echtes Geld einzusetzen. Beachte, dass sich echte Verluste emotional anders anfühlen als Spielgeld.
Warum verlieren so viele Privatanleger mit CFDs Geld?
CFDs arbeiten mit Hebeln, die Gewinne und Verluste vervielfachen. Hinzu kommen Kosten und kurzfristige Kursschwankungen. Anbieter in der EU müssen deshalb offenlegen, wie viele Privatkundenkonten bei ihnen Geld verlieren.
Ersetzen Apps für Privatanleger eine Anlageberatung?
Nein, Apps liefern Daten und Werkzeuge, aber keine auf deine Situation zugeschnittene Beratung. Bei größeren Anlageentscheidungen oder der Altersvorsorge kann eine unabhängige Beratung sinnvoll sein.